Военный сбор ФОП 2 группа в 2026 году составляет 864,70 грн в месяц. Это фиксированный авансовый платеж: его размер не зависит от фактической выручки предпринимателя и рассчитывается как 10% минимальной зарплаты, установленной на 1 января отчетного года. Об этом расскажет редакция Glavpost.
Для ФОП второй группы военный сбор в 2026 году составляет 864,70 грн за календарный месяц. Заплатить его нужно не позднее 20-го числа включительно текущего месяца. Нулевая выручка сама по себе не освобождает от платежа.
Военный сбор ФОП 2 группа: откуда взялась сумма 864,70 грн
Обязанность предпринимателей на едином налоге платить военный сбор появилась после принятия Закона Украины № 4015-IX от 10 октября 2024 года. Позднее Закон № 4113-IX от 4 декабря 2024 года уточнил порядок применения новых правил: для плательщиков единого налога сбор фактически применяется с 1 января 2025 года.
Правовая конструкция закреплена в пункте 16¹ подраздела 10 раздела XX Налогового кодекса Украины. Для ФОП первой, второй и четвертой групп ставка составляет 10% минимальной зарплаты, установленной законом на 1 января соответствующего года, из расчета на календарный месяц. Текст изменений содержится в Законе № 4015-IX.
В 2026 году минимальная зарплата на 1 января составляет 8 647 грн. Поэтому расчет выглядит так: 8 647 × 10% = 864,70 грн.
Доход в конкретном месяце не участвует в расчете этой суммы.
ГНС в официальном разъяснении о платежах ФОП в 2026 году указывает ту же сумму: 864,70 грн ежемесячно для первой, второй и четвертой групп. Для сравнения, максимальный единый налог второй группы в 2026 году составляет 1 729,40 грн в месяц, а минимальный ЕСВ за себя — 1 902,34 грн.
О действующих ставках для других групп предпринимателей также можно прочитать в материале о военном сборе в Украине в 2026 году.
Кто обязан платить фиксированный военный сбор
Плательщиком выступает ФОП, который находится на второй группе единого налога. Базовое правило применяется независимо от того, получил предприниматель за месяц 100 000 грн дохода или не получил выручки вообще.
Это отличает ВС ФОП 2 группы от военного сбора для третьей группы. У третьей группы сбор привязан к доходу и составляет 1%, тогда как у второй действует фиксированная месячная сумма.
| Показатель | ФОП 2 группы | ФОП 3 группы |
|---|---|---|
| База военного сбора | минимальная зарплата | доход |
| Ставка | 10% МЗП | 1% дохода |
| Сумма для 2 группы в 2026 году | 864,70 грн/месяц | не применяется |
| Основной период уплаты | ежемесячно | по итогам квартала |
Отдельный разбор третьей группы приведен в материале о военном сборе ФОП 3 группы и датах уплаты.
«ФОП — плательщики единого налога первой, второй и четвертой групп уплачивают военный сбор путем осуществления авансового взноса не позднее 20 числа (включительно) текущего месяца».
— Государственная налоговая служба Украины
Кто может не платить военный сбор
Налоговый кодекс предусматривает несколько исключений. Они применяются только при выполнении установленных законом условий, поэтому простое отсутствие предпринимательской деятельности или поступлений на счет льготой не является.
В частности, освобождение предусмотрено для:
- ФОП первой и второй групп без наемных работников на один календарный месяц в год во время отпуска;
- таких же предпринимателей на период болезни продолжительностью 30 и более календарных дней при наличии подтверждения из Электронного реестра листков нетрудоспособности;
- определенных ФОП с налоговым адресом на территориях боевых действий или временной оккупации в период, установленный Налоговым кодексом;
- самозанятых лиц, призванных на военную службу во время мобилизации либо проходящих службу по предусмотренным законом основаниям, на установленный законодательством период.
Для отпуска или длительной болезни действует подпункт 1.13 пункта 16¹ подраздела 10 раздела XX НКУ. Предприниматель второй группы должен работать без наемных работников.
Само закрытие магазина, отсутствие заказов или нулевая выручка за месяц не заменяют предусмотренное законом основание для освобождения.
Для отпуска подается заявление в произвольной форме. ГНС рекомендует направить его до начала отпуска. При болезни продолжительностью не менее 30 календарных дней необходим также документ из Электронного реестра листков нетрудоспособности; налоговая рекомендует обратиться до 20-го числа месяца, следующего за месяцем окончания больничного.
Как платить военный сбор ФОП второй группы
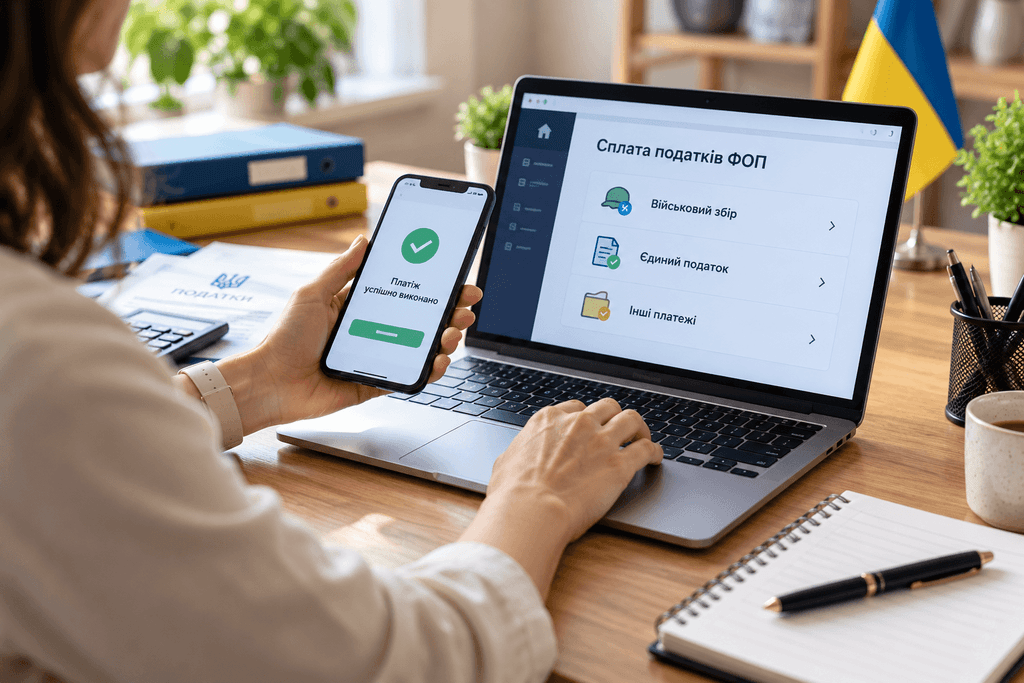
Отдельного сложного оформления для обычной ежемесячной уплаты не требуется. Фиксированный военный сбор ФОП перечисляется как авансовый взнос по реквизитам соответствующего бюджетного счета.
Порядок действий выглядит так:
- Проверить актуальные реквизиты счета для военного сбора по месту налогового учета.
- Определить сумму платежа. В 2026 году для второй группы это 864,70 грн за месяц.
- Сформировать платеж с корректными реквизитами и назначением.
- Перечислить деньги не позднее 20-го числа включительно текущего месяца.
- Проверить зачисление платежа в Электронном кабинете плательщика.
- Сохранить платежный документ или банковскую квитанцию.
- Отразить начисленные суммы военного сбора в составе декларации плательщика единого налога.
Закон позволяет перечислять сбор авансом за квартал или более длительный период вплоть до конца текущего отчетного года. Это не меняет размер месячного обязательства.
Какие документы нужны
Для стандартной уплаты отдельный пакет документов не оформляется. Предпринимателю фактически нужны платежные реквизиты и данные, позволяющие правильно идентифицировать платеж.
Дополнительные документы появляются при использовании льготы. Для отпуска это заявление в налоговый орган, для длительной болезни — заявление и подтверждающий документ из реестра листков нетрудоспособности. При освобождении в связи с военной службой применяются специальные правила Налогового кодекса и документы, подтверждающие прохождение службы.
Срок уплаты и штраф за просрочку
Срок уплаты военного сбора ФОП 2 группы — не позднее 20-го числа включительно текущего месяца. Например, обязательство за конкретный месяц не следует переносить на дату подачи годовой декларации.
В 2026 году основные фиксированные платежи второй группы выглядят так:
| Платеж | Размер |
|---|---|
| Военный сбор | 864,70 грн/месяц |
| Единый налог | до 1 729,40 грн/месяц |
| Минимальный ЕСВ | 1 902,34 грн/месяц |
Размер единого налога в пределах установленного НКУ максимума определяет местный совет. Поэтому фактическую ставку единого налога конкретного предпринимателя нужно отличать от общегосударственной фиксированной суммы военного сбора.
За неуплату или неполную уплату авансового взноса первой, второй и четвертой групп предусмотрен штраф в размере 50% ставки военного сбора. При ставке 864,70 грн это соответствует 432,35 грн штрафа за нарушение, к которому применяется данная санкция.
Несплата или неполная уплата авансового взноса плательщиками первой, второй и четвертой групп влечет штраф в размере 50% установленной ставки военного сбора, — Налоговый кодекс Украины, пункт 16¹ подраздела 10 раздела XX.
Проверять задолженность лучше по данным налогового учета, а не только по истории операций банковского приложения.
Частые ошибки ФОП второй группы
Проблемы чаще связаны не с расчетом ставки, а со сроком и идентификацией платежа. Сумма фиксирована, однако неправильно перечисленные деньги могут не закрыть начисленное обязательство.
На практике критичны следующие ошибки:
- считать, что при нулевом доходе 864,70 грн платить не нужно;
- путать военный сбор с единым налогом и перечислять только один платеж;
- применять к ФОП второй группы ставку 5%, установленную для других видов облагаемых доходов физических лиц;
- ориентироваться на правила третьей группы, где сбор составляет 1% дохода;
- перечислять деньги после 20-го числа;
- использовать устаревшие или неверные бюджетные реквизиты.
Еще одна ошибка — автоматически считать отпуск основанием ничего не платить. Освобождение на один календарный месяц предусмотрено для ФОП первой и второй групп, которые не используют труд наемных работников, и требует корректного оформления информации для налоговой.
Где получить помощь по начислению военного сбора
По вопросу начислений, бюджетных реквизитов и состояния расчетов основным государственным источником остается Государственная налоговая служба. Сведения о начисленных обязательствах и расчетах с бюджетом доступны через электронные сервисы ГНС.
Если возник спор о применении льготы, штрафе, налоговом долге или правомерности решения контролирующего органа, можно обратиться за профессиональной правовой консультацией. Государственная система бесплатной правовой помощи принимает обращения по номеру 0 800 213 103; звонки в пределах Украины бесплатны.
Вопросы ТЦК, ВВК, отсрочки, бронирования и мобилизации сами по себе не определяют ставку налога. Для предпринимателя, который одновременно проходит военную службу или был мобилизован, значение имеют специальные налоговые нормы об освобождении самозанятых лиц от начисления, уплаты и отчетности на период службы.
Что нужно запомнить в 2026 году
Военный сбор ФОП 2 группа в 2026 году равен 864,70 грн за каждый календарный месяц, а обычный предельный срок авансовой уплаты — 20-е число включительно. Ставка рассчитывается как 10% минимальной зарплаты 8 647 грн, установленной на 1 января 2026 года.
Освобождение возможно только по предусмотренным Налоговым кодексом основаниям, включая отдельные случаи отпуска, длительной болезни, нахождения налогового адреса на определенных территориях и прохождения военной службы. При спорной ситуации индивидуальные обстоятельства следует проверить с налоговым консультантом или юристом; бесплатную первичную правовую консультацию можно получить по телефону БПП 0 800 213 103.
Читайте также: Военный сбор в Украине 2026: ставки и исключения