


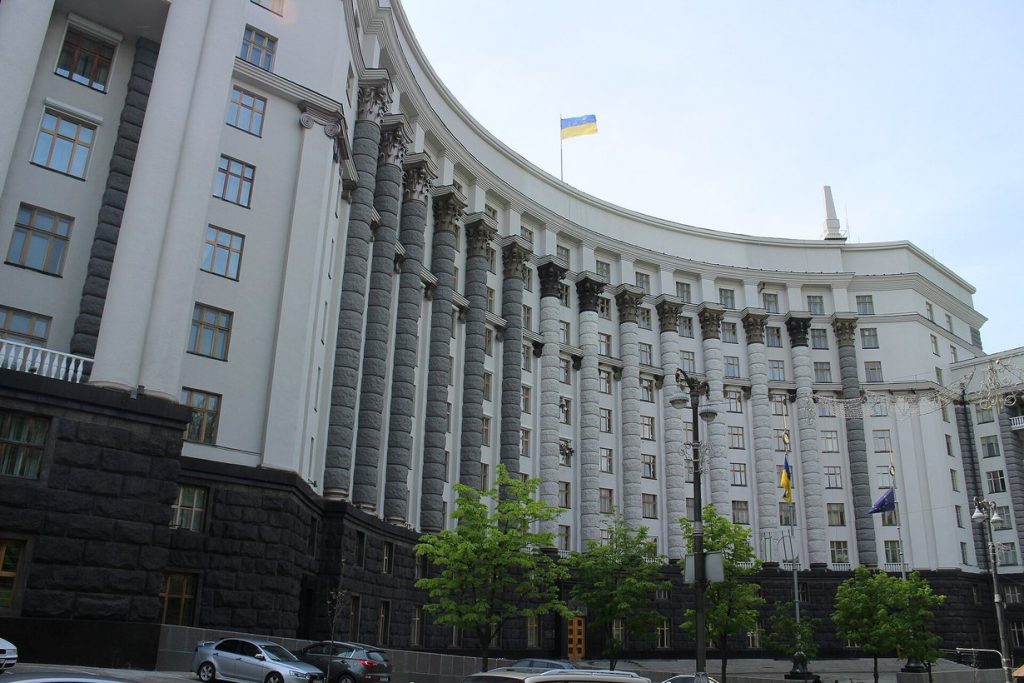
Кабинет министров 14 октября одобрил законопроект Министерства финансов, который вводит в Украине так называемый налог на выход (exit tax) — налог на прирост стоимости активов, которые компания выводит из-под украинской налоговой юрисдикции. Применять новые правила планируют с 1 января 2028 года, но сначала документ должна принять Верховная Рада.
Об этом сообщило Интерфакс-Украина со ссылкой на Минфин. Кроме exit tax, в законопроект вошли общее правило против налоговых злоупотреблений (GAAR) и нормы о гибридных несоответствиях. Все три механизма Украина переносит из антиуклонительной директивы ЕС — ATAD.
Коротко
- Платить exit tax будут плательщики налога на прибыль, включая нерезидентов с постоянным представительством в Украине.
- Облагается разница между рыночной и налоговой стоимостью актива, который «уходит» за границу.
- Законопроект еще не зарегистрирован в Раде, а правила должны заработать только в 2028 году.
Что такое налог на выход простыми словами?
Допустим, компания несколько лет развивала в Украине оборудование, права на разработку или целое направление бизнеса, и все это заметно подорожало. Потом активы переводят в зарубежное подразделение — и Украина теряет право облагать их будущий рост. Exit tax фиксирует именно этот момент.
Механика такая: разницу между рыночной стоимостью актива и его налоговой стоимостью нужно добавить к финансовому результату до налогообложения. Отдельной ставки нет — это обычный налог на прибыль, только с прироста, который раньше «уезжал» без налога.
В каких случаях придется платить?
Минфин называет три типичные ситуации: передачу актива зарубежному постоянному представительству компании, смену компанией налогового резидентства и закрытие нерезидентом своего постоянного представительства в Украине.
Какие операции налогом не облагаются?
| Ситуация | Exit tax |
|---|---|
| Актив передан зарубежному представительству компании | Да |
| Компания сменила налоговое резидентство | Да |
| Нерезидент закрыл представительство в Украине | Да |
| Временная передача до 12 месяцев: финансирование под ценные бумаги, залог, требования к капиталу, управление ликвидностью | Нет |
| Передача между плательщиком и его дочерней компанией | Нет |
| Украина сохраняет право облагать актив | Нет |
Отдельно прописано, что один и тот же прирост стоимости нельзя обложить дважды.
Касается ли это ФЛП и обычных людей?
В описании Минфина речь идет только о плательщиках налога на прибыль. Физлица и ФЛП на упрощенной системе этот налог не платят, поэтому сам exit tax их напрямую не затрагивает. Для предпринимателей сейчас важнее другие платежи — например, военный сбор для ФЛП третьей группы.
Но есть нюанс. Летом, когда Минфин выносил проект на обсуждение, в профильных СМИ писали, что правило против злоупотреблений может затронуть схемы с «зарплатными ФЛП» — когда фактические трудовые отношения оформлены как договор с предпринимателем. Попала ли такая логика в одобренную редакцию, станет ясно только после публикации текста в Раде.
Что такое GAAR и почему бизнес о нем спорит?
GAAR позволяет налоговой не учитывать операции, которые формально законны, но не имеют разумной деловой цели и сделаны главным образом ради налоговой выгоды. Налог в таком случае считают по экономической сути отношений, а не по их оформлению.
Предохранители в проекте такие:
- доказывать злоупотребление должен контролирующий орган, а не компания;
- для проверки по GAAR нужен вывод специальной комиссии;
- плательщика заранее письменно уведомляют, он может дать пояснения или подать уточненный расчет;
- возражения рассматривает комиссия в другом составе — по просьбе компании с участием представителей Минфина и до двух ее экспертов.
Бизнес-объединения во время обсуждения жаловались на слишком широкие формулировки и риск злоупотреблений со стороны проверяющих. Насколько эти замечания учли, пока неизвестно.
Что такое гибридные несоответствия?
Это ситуации, когда одну и ту же операцию, инструмент или компанию две страны трактуют по-разному. В итоге расход списывают дважды или списывают в одной стране, а доход нигде не облагается. Законопроект вводит механизмы нейтрализации таких схем, правила для «обратных гибридов» и для двойного налогового резидентства.
Нужна ли отдельная декларация?
Нет. Минфин обещает, что сведения по exit tax будут подаваться в рамках обычной декларации по налогу на прибыль.
Зачем Украине этот закон?
Законопроект внедряет статьи 5, 6, 9, 9a и 9b директивы ATAD и входит в евроинтеграционные обязательства Украины. Его регистрация в Раде — структурный маяк программы МВФ. Параллельно Рада 13 октября приняла в первом чтении законопроект №16036, который ограничивает вычет процентов по займам 30% EBITDA, — это уже статья 4 той же директивы.
Что дальше
Ближайший шаг — регистрация законопроекта в Верховной Раде. Затем профильный комитет, два чтения и подпись президента. Закон вступит в силу со дня после опубликования, а применяться начнет с 1 января 2028 года. Компаниям с зарубежными подразделениями стоит заранее проверить, какие активы могут подпасть под новые правила, и уточнять детали у налогового консультанта или в ГНС: финальная редакция еще может измениться.
Фото: здание Кабинета министров Украины в Киеве, архивное фото. Suicasmo / Wikimedia Commons, CC BY-SA 4.0, commons.wikimedia.org.